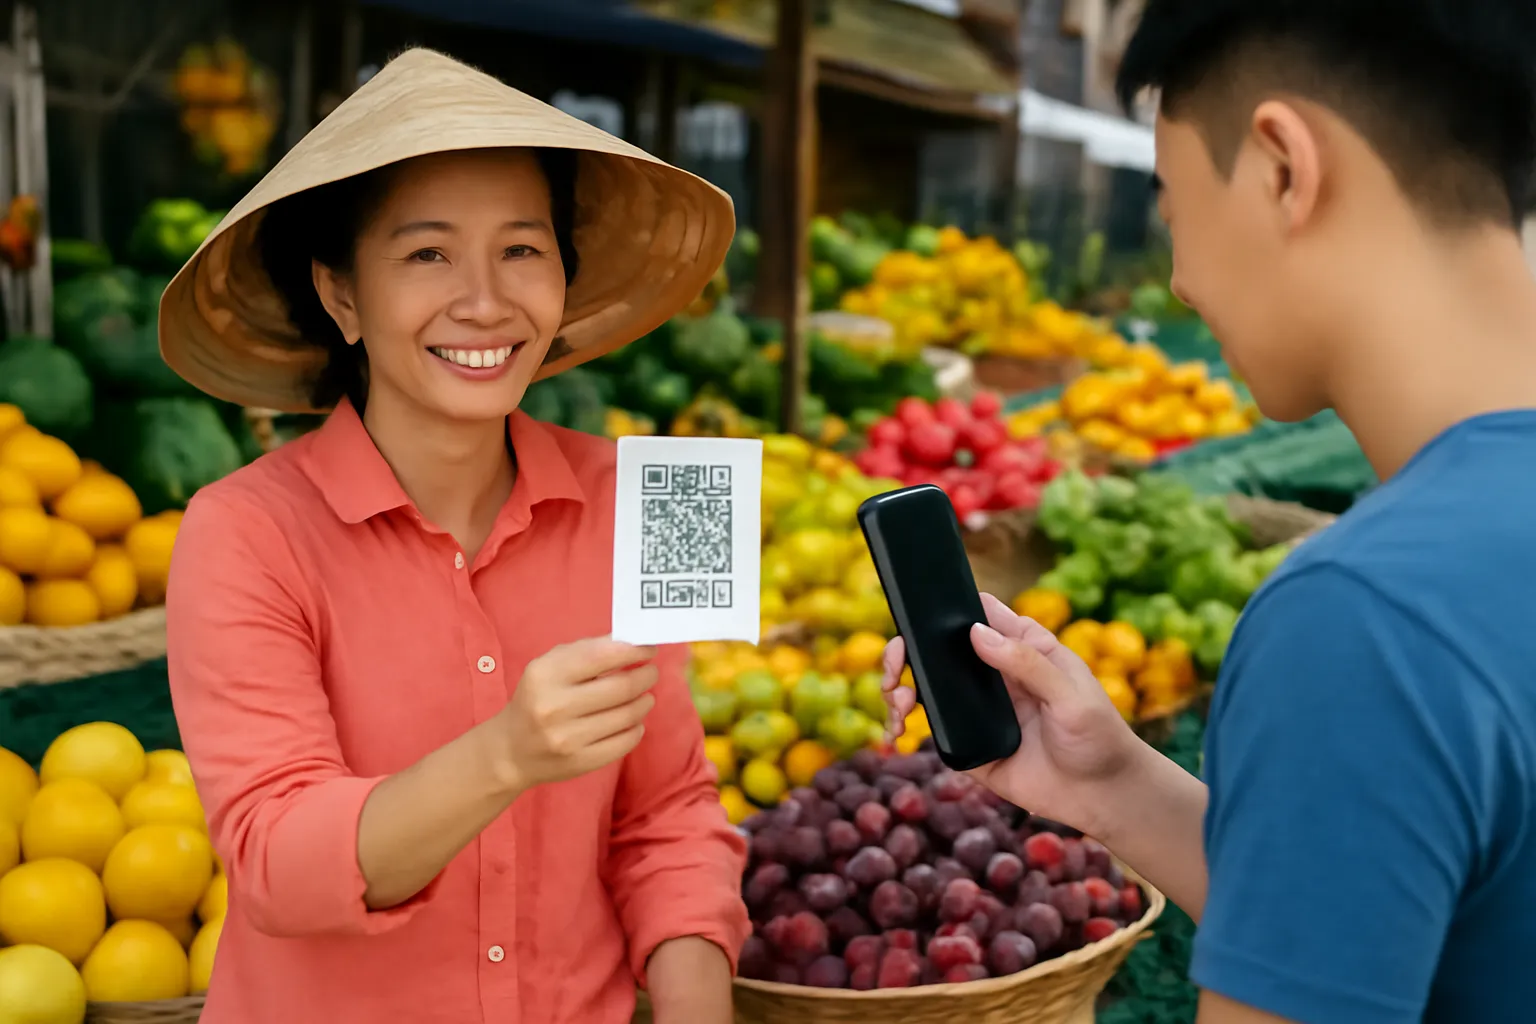
Chỉ trong vài năm, việc quét mã chuyển khoản đã phổ biến từ siêu thị lớn tới gánh rau đầu ngõ, xe bánh mì vỉa hè. Có ba lý do chính: các ngân hàng dùng chung một chuẩn mã nên quét mã nào cũng chuyển được, điện thoại thông minh đã rẻ và có mặt khắp nơi, và thời dịch bệnh đã buộc nhiều người tập thói quen không cầm tiền mặt. Nó tiện cho cả người bán lẫn người mua, nhưng cũng kéo theo những rủi ro mới mà người bán nhỏ cần biết.
Chào bạn, đây là Nhà Đổi Mới. Có những đổi mới cần hàng chục năm mới lan rộng. Có những cái lan nhanh tới mức ta không kịp để ý. Tập này nói về một cái như thế, ngay ở chợ gần nhà bạn.
Từ ví tiền tới tấm mã dán ở sạp
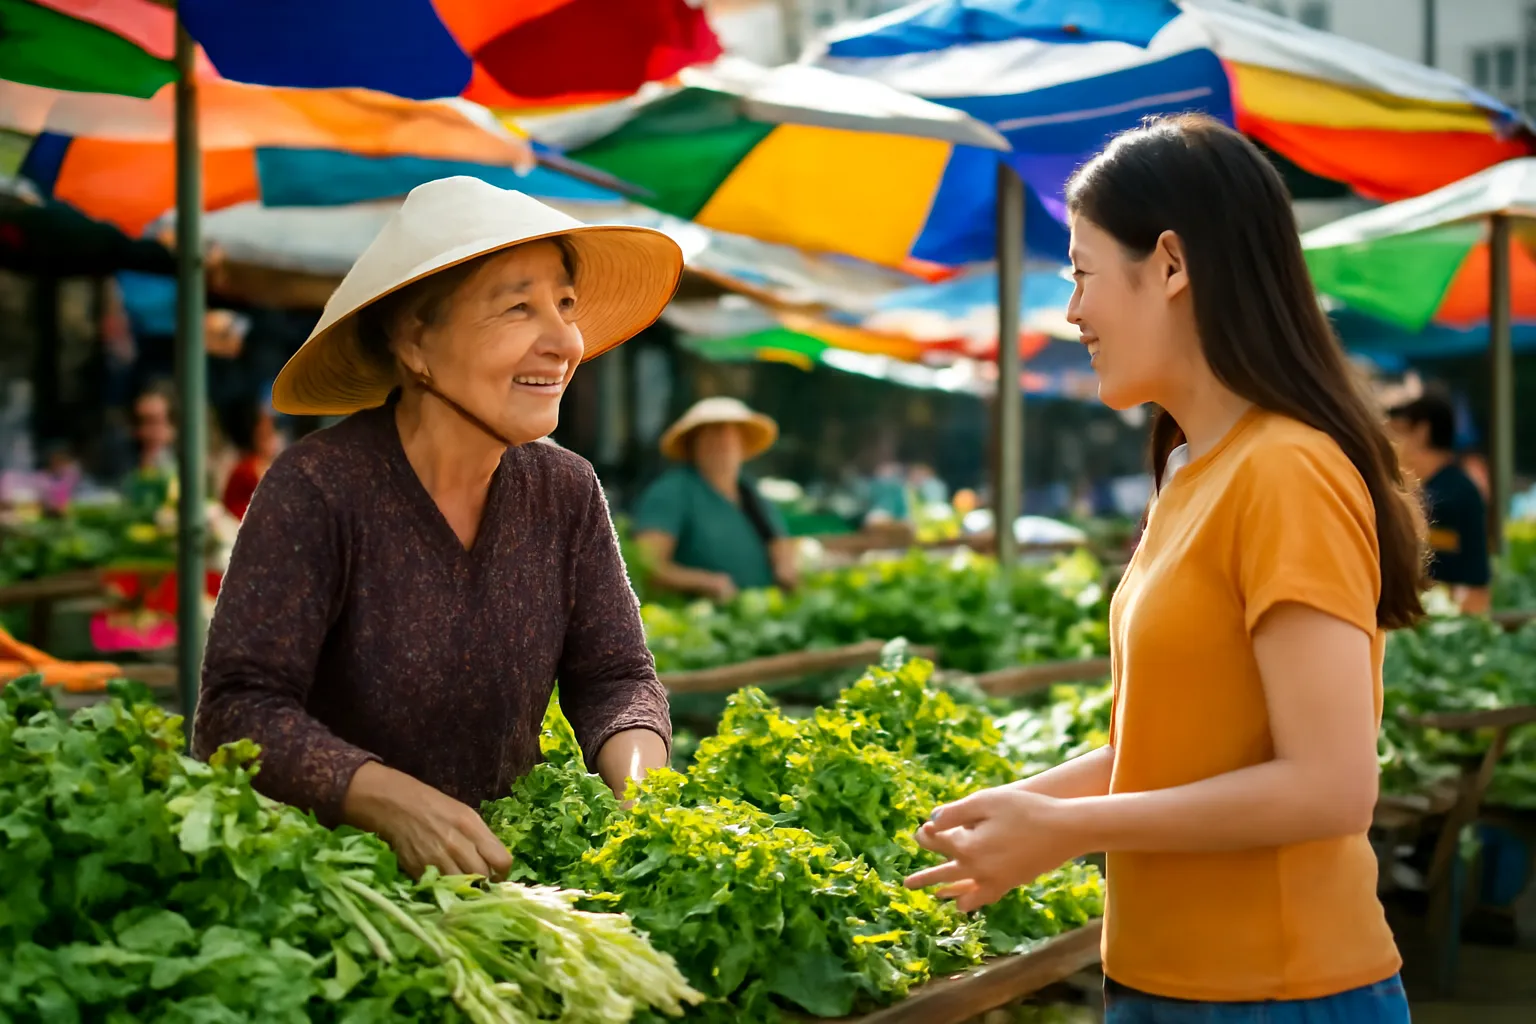
Chỉ khoảng chục năm trước, đi chợ ở Việt Nam gần như chắc chắn phải mang tiền mặt. Người bán lo thối tiền lẻ, lo tiền giả, lo cất tiền cẩn thận. Người mua lo rút tiền ở cây trước khi đi.
Rồi những tấm giấy nhỏ in mã bắt đầu xuất hiện ở các sạp hàng. Ban đầu là ở thành phố, ở quán cà phê của người trẻ. Rồi lan dần ra chợ, ra tỉnh, có nơi lên tận vùng cao.
Một cô bán trái cây ở chợ Đà Nẵng kể rằng giờ đây hơn một nửa khách của cô chuyển khoản. Cô không còn phải đổi tiền lẻ mỗi sáng, cuối ngày đỡ phải ngồi đếm.
Điều thú vị là nhiều người bán lớn tuổi, những người tưởng như khó tiếp nhận công nghệ nhất, lại chuyển sang nhanh. Lý do đơn giản: nó giải quyết đúng cái phiền của họ.
Vì sao lan nhanh đến vậy?
Lý do đầu tiên là chuẩn chung. Khi các ngân hàng cùng dùng một chuẩn mã, khách dùng ngân hàng nào cũng quét được mã của người bán ở ngân hàng khác. Không cần mỗi sạp dán năm tấm mã. Đây là một ví dụ nữa cho thấy tiêu chuẩn chung là chất xúc tác của đổi mới, giống như chiếc thùng container.
Lý do thứ hai là chi phí gần như bằng không với người bán nhỏ. Không cần máy quẹt thẻ, không cần đăng ký phức tạp, chỉ cần một tài khoản ngân hàng và một tờ giấy in mã.
Lý do thứ ba là thời dịch bệnh. Khi người ta ngại cầm tiền, ngại tiếp xúc, chuyển khoản trở thành lựa chọn an toàn. Thói quen hình thành trong giai đoạn đó ở lại sau khi dịch qua.
Lý do thứ tư là điện thoại thông minh đã rẻ và phổ biến tới mức gần như ai cũng có. Hạ tầng đã sẵn, chỉ chờ một lý do để dùng.
Người bán nhỏ được gì?
Cái lợi dễ thấy nhất là bớt lo tiền lẻ, tiền giả, và bớt rủi ro bị mất cắp khi cầm nhiều tiền mặt.
Cái lợi ít thấy hơn là có lịch sử giao dịch. Một chị bán bún có thể xem lại mỗi ngày bán được bao nhiêu, ngày nào đông ngày nào vắng. Với người kinh doanh nhỏ không ghi sổ, đây là lần đầu họ có số liệu về chính việc buôn bán của mình.
Lịch sử giao dịch cũng có thể giúp khi cần vay vốn. Một số ngân hàng bắt đầu xem dòng tiền qua tài khoản để đánh giá khả năng trả nợ của hộ kinh doanh. Cách làm cụ thể tuỳ từng nơi.
Nhưng cũng có cái lo: khi mọi giao dịch đều có dấu vết, người bán cần hiểu rõ nghĩa vụ thuế của mình. Không chắc thì nên hỏi cán bộ thuế ở địa phương hoặc người làm kế toán.
Những rủi ro mới cần cảnh giác
Rủi ro phổ biến nhất ở chợ là khách giả vờ đã chuyển khoản. Họ đưa ra màn hình điện thoại có thông báo chuyển tiền thành công, nhưng đó là ảnh chụp sẵn hoặc giao dịch chưa thật sự đi. Người bán đông khách, không kịp kiểm, mất hàng.
Cách phòng là chỉ tin vào thông báo tiền về trên điện thoại của chính mình, hoặc loa báo tiền về mà nhiều ngân hàng cung cấp. Đừng tin màn hình điện thoại của khách.
Rủi ro thứ hai là mã bị dán đè. Kẻ gian dán mã của chúng lên trên mã của người bán, tiền chuyển vào tài khoản khác. Thỉnh thoảng nên kiểm tra tấm mã ở sạp của mình.
Rủi ro thứ ba là những cuộc gọi lừa đảo nhắm vào người bán, giả làm ngân hàng đòi cập nhật thông tin. Nguyên tắc chung vẫn vậy: không đọc mã xác thực cho bất kỳ ai.
Ai đang bị bỏ lại?
Không phải ai cũng theo kịp. Những người già không dùng điện thoại thông minh, những người không có tài khoản ngân hàng, những người ở vùng sóng yếu vẫn cần tiền mặt.
Nếu mọi sạp chỉ nhận chuyển khoản, những người đó sẽ gặp khó. Một xã hội đổi mới tốt là xã hội vẫn giữ lối đi cho người chưa theo kịp, ít nhất trong một thời gian dài.
Nhiều người bán ở chợ vẫn nhận cả hai, và đó có lẽ là cách hợp lý nhất lúc này.
Con cháu cũng có thể giúp ông bà mình nếu ông bà muốn học, nhưng đừng ép, và nhớ dạy cách phòng lừa đảo trước tiên.
Một đổi mới nhỏ nói lên điều gì?
Câu chuyện quét mã cho thấy người Việt tiếp nhận công nghệ rất nhanh khi nó giải quyết đúng vấn đề, rẻ, và dễ dùng. Không cần chiến dịch tuyên truyền lớn, chỉ cần một cái lợi rõ ràng.
Nó cũng cho thấy vai trò của hạ tầng chung: chuẩn mã chung, mạng di động phủ rộng, ngân hàng cạnh tranh để giảm phí. Đổi mới ở chợ đứng trên vai những đổi mới ít người thấy.
Và nó nhắc rằng mỗi tiện lợi mới đi kèm một loại rủi ro mới. Người dùng thông minh là người tận dụng cái tiện mà vẫn giữ sự cảnh giác.
Lần tới đi chợ và quét mã, bạn thử hỏi cô bán hàng xem cô bắt đầu nhận chuyển khoản từ khi nào. Có khi bạn sẽ nghe một câu chuyện đổi mới thú vị.
Câu hỏi thường gặp
Vì sao thanh toán bằng quét mã phổ biến nhanh ở Việt Nam?
Nhờ các ngân hàng dùng chuẩn mã chung, chi phí gần như bằng không với người bán nhỏ, điện thoại thông minh phổ biến, và thói quen hình thành trong thời dịch bệnh.
Làm sao tránh bị lừa chuyển khoản giả khi bán hàng?
Chỉ tin vào thông báo tiền về trên điện thoại hoặc loa báo của chính mình, không tin màn hình điện thoại của khách. Kiểm tra định kỳ tấm mã ở sạp để tránh bị dán đè.
Người bán hàng nhỏ nhận chuyển khoản có phải đóng thuế không?
Nghĩa vụ thuế phụ thuộc quy định hiện hành và quy mô kinh doanh, không phụ thuộc hình thức thanh toán. Người bán nên hỏi cán bộ thuế địa phương hoặc người làm kế toán.
Có nên chỉ nhận chuyển khoản, bỏ tiền mặt?
Nhiều người bán vẫn nhận cả hai để không làm khó khách lớn tuổi hoặc khách không có tài khoản. Đây là cách hợp lý trong giai đoạn chuyển đổi.
Loa báo tiền về là gì?
Là thiết bị hoặc tính năng đọc to thông báo khi tiền chuyển vào tài khoản, giúp người bán xác nhận ngay mà không cần mở điện thoại. Nhiều ngân hàng cung cấp tính năng này.